Młodzieżowy Dom Kultury nie jest terenem strzeżonym? Zdaniem GKO – spis z natury co roku
Autor: Piotr Rybicki
Czy ogrodzenie, zamykana brama, monitoring i całodobowa ochrona wystarczą, aby uznać teren jednostki za „teren strzeżony” w rozumieniu ustawy o rachunkowości?
Zdaniem Głównej Komisji Orzekającej – nie zawsze. A w przypadku Młodzieżowego Domu Kultury, którego dotyczyło jedno z najnowszych rozstrzygnięć, odpowiedź była jednoznaczna: nie można uznać takiego obiektu za teren strzeżony, ponieważ jego istotą jest właśnie dostępność dla osób z zewnątrz.
I choć samo orzeczenie dotyczy konkretnego stanu faktycznego, jego konsekwencje dla praktyki inwentaryzacyjnej mogą być znacznie szersze.
Cztery lata czy jednak każdy rok?
Punktem wyjścia jest art. 26 ustawy o rachunkowości.
Co do zasady rzeczowe składniki majątku, w tym środki trwałe, podlegają inwentaryzacji drogą spisu z natury. Jednak ustawodawca przewidział wyjątek – w przypadku znajdujących się na terenie strzeżonym środków trwałych oraz maszyn i urządzeń wchodzących w skład środków trwałych w budowie termin i częstotliwość inwentaryzacji uważa się za zachowane, jeżeli spis zostanie przeprowadzony raz w ciągu 4 lat.
To właśnie ten wyjątek od lat ma ogromne znaczenie praktyczne dla jednostek.
Problem polega jednak na tym, że ustawa o rachunkowości nie definiuje pojęcia „terenu strzeżonego”. I właśnie tutaj zaczynają się problemy interpretacyjne.
Młodzieżowy Dom Kultury: ogrodzenie, monitoring i ochrona – to za mało?
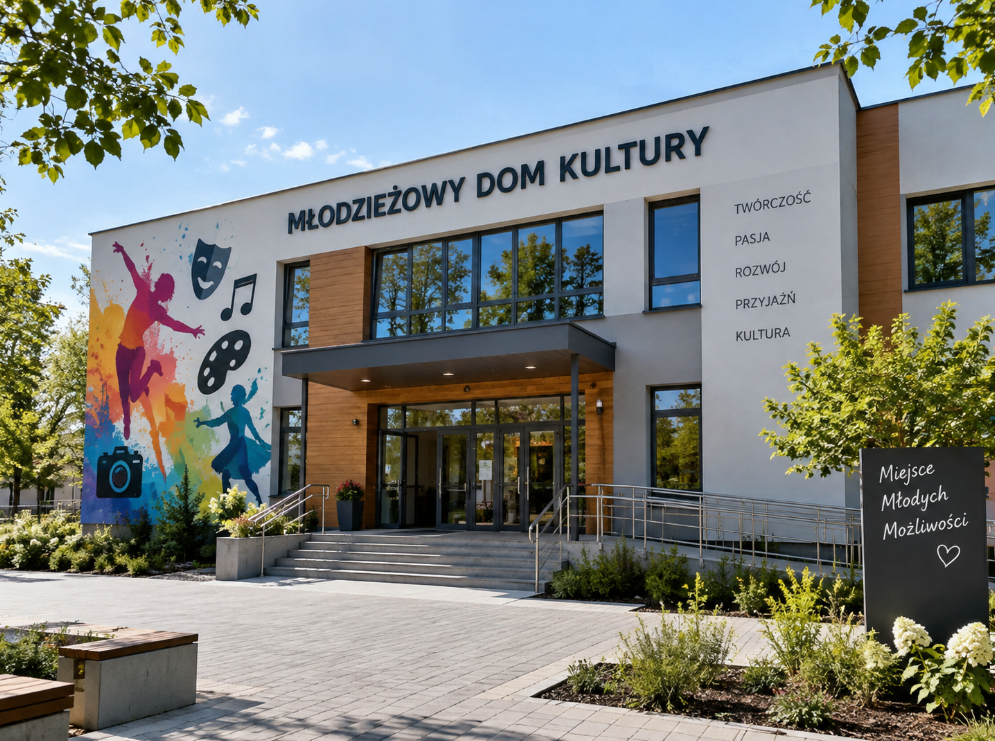
Sprawa rozpatrywana przez GKO dotyczyła Młodzieżowego Domu Kultury.
Jednostka argumentowała, że jej teren spełnia warunki terenu strzeżonego. Wskazywała m.in. na ogrodzenie, zamykanie obiektu po godzinie 22.00, monitoring wewnętrzny i zewnętrzny, połączenie kamer z monitoringiem miejskim, a także całodobową ochronę realizowaną przez firmę zewnętrzną.
Co więcej, według wyjaśnień jednostki inwentaryzacja przez ponad 30 lat była przeprowadzana raz na cztery lata, a wcześniejsze kontrole nie kwestionowały takiego sposobu postępowania.
Argumentacja ta nie przekonała jednak RKO, a następnie GKO.
Kluczowe okazało się jedno słowo: „ogólnodostępny”
RKO wskazała, że teren strzeżony powinien mieć charakter miejsca niedostępnego dla osób nieuprawnionych.
GKO podzieliła ten pogląd. W uzasadnieniu wskazano, że obiekty takie jak Młodzieżowy Dom Kultury oraz ogólnodostępne boiska nie wpisują się w obiekty o charakterze terenów strzeżonych, niedostępnych dla osób z zewnątrz.
Wręcz przeciwnie – ich charakter polega na ogólnodostępności i przeznaczeniu przede wszystkim dla dzieci i młodzieży.
I właśnie ten fragment rozstrzygnięcia jest szczególnie interesujący z punktu widzenia praktyki.
Bo jeżeli przyjąć taką wykładnię, samo fizyczne zabezpieczenie terenu – ogrodzenie, monitoring, ochrona czy zamykana brama – może nie być wystarczające. Znaczenie może mieć przede wszystkim charakter obiektu i dostępność dla osób z zewnątrz.
A skoro nie teren strzeżony – to co roku?
Tutaj dochodzimy do najważniejszego praktycznego skutku.
Jeżeli środki trwałe znajdujące się w Młodzieżowym Domu Kultury nie mogą być uznane za znajdujące się na terenie strzeżonym, nie można zastosować wyjątku pozwalającego na przeprowadzenie ich inwentaryzacji raz w ciągu czterech lat.
W konsekwencji wracamy do zasady określonej w art. 26 ust. 1 ustawy o rachunkowości.
Spis z natury powinien być przeprowadzany co roku.
I to właśnie dlatego omawiane orzeczenie może mieć znaczenie wykraczające daleko poza jeden Młodzieżowy Dom Kultury.
Czy problem dotyczy tylko MDK?
To jest chyba najciekawsze pytanie.
Jeżeli bowiem argumentem przemawiającym przeciwko uznaniu terenu za strzeżony jest jego ogólnodostępność, pojawia się pytanie, jak potraktować inne jednostki i obiekty, do których również mają dostęp osoby z zewnątrz.
Szkoły, przedszkola, domy kultury, biblioteki, ośrodki sportu, boiska, hale, obiekty administracji publicznej…
W wielu z tych miejsc występują przecież podobne rozwiązania: ogrodzenie, monitoring, alarm, ochrona, zamykane wejścia, kontrola dostępu.
Czy jednak nadal możemy mówić o „terenie strzeżonym”, skoro jednocześnie obiekt jest przeznaczony dla mieszkańców i jego normalne funkcjonowanie zakłada dostęp osób z zewnątrz?
GKO zdaje się przesuwać punkt ciężkości z samego zabezpieczenia fizycznego na charakter i dostępność obiektu.
I to może być dla wielu jednostek bardzo istotna zmiana sposobu myślenia o czteroletnim cyklu inwentaryzacji.
Wyjątek należy interpretować ściśle
Warto zwrócić uwagę na jeszcze jeden element argumentacji GKO.
Komisja wskazała, że możliwość przeprowadzania inwentaryzacji raz w ciągu czterech lat stanowi wyjątek od ogólnej zasady wynikającej z art. 26 ust. 1 pkt 1 ustawy o rachunkowości.
Dlatego przesłanki zastosowania tego wyjątku – w tym istnienie terenu strzeżonego – powinny być interpretowane ściśle.
To oznacza, że nie wystarczy samo wpisanie w instrukcji inwentaryzacyjnej, że określony obiekt jest „terenem strzeżonym”.
Definicja przyjęta przez jednostkę nie może być całkowicie oderwana od rzeczywistych cech tego miejsca.
I tutaj pojawia się bardzo ważne „ale”
Nie oznacza to oczywiście, że po tym orzeczeniu każdy budynek, do którego może wejść osoba z zewnątrz, automatycznie przestaje być terenem strzeżonym.
Orzeczenie GKO dotyczy konkretnego stanu faktycznego i konkretnego postępowania.
Nie ma również ustawowej definicji „terenu strzeżonego”, która wprost rozstrzygałaby wszystkie możliwe przypadki.
Problem polega jednak na tym, że argumentacja GKO dotycząca ogólnodostępności obiektu może być w przyszłości wykorzystywana także w innych sprawach.
I dlatego warto się nad nią bardzo poważnie pochylić.
Czy mamy więc rewolucję?
Być może jeszcze nie.
Ale niewątpliwie mamy bardzo ważny sygnał dla praktyki inwentaryzacyjnej.
Do tej pory w wielu jednostkach rozumowanie było stosunkowo proste:
jest ogrodzenie + monitoring + zamykany teren + ochrona = teren strzeżony = można spisywać raz na cztery lata.
Omawiane stanowisko GKO pokazuje, że takie rozumowanie może być niewystarczające.
Może bowiem okazać się, że najważniejsze pytanie brzmi nie:
„Czy teren jest zabezpieczony?”
ale:
„Czy jest to rzeczywiście teren strzeżony, a więc taki, do którego osoby nieuprawnione nie mają swobodnego dostępu?”
A jeżeli odpowiedź będzie negatywna – czteroletni cykl może przestać mieć zastosowanie.
Dla kierownika jednostki to bardzo ważna informacja
Warto więc ponownie przeanalizować przyjęte w jednostce zasady inwentaryzacji.
Nie tylko samą instrukcję inwentaryzacyjną, ale przede wszystkim faktyczny sposób zabezpieczenia i dostępności poszczególnych miejsc, w których znajdują się środki trwałe.
Bo samo określenie w regulacji wewnętrznej, że dany teren jest „strzeżony”, może nie wystarczyć.
A konsekwencja błędnej oceny może być bardzo konkretna:
zamiast jednego spisu w ciągu czterech lat – spis z natury każdego roku.
I właśnie dlatego orzeczenie GKO dotyczące Młodzieżowego Domu Kultury warto traktować nie jako ciekawostkę dotyczącą jednej jednostki, ale jako kolejny ważny głos w dyskusji o tym, czym właściwie jest „teren strzeżony” w rozumieniu art. 26 ustawy o rachunkowości.
Na podstawie: Sygn. akt BDF1.4800.42.2024
/zdjęcie AI/